Od czego zacząć porządkowanie zobowiązań, gdy umów jest kilka
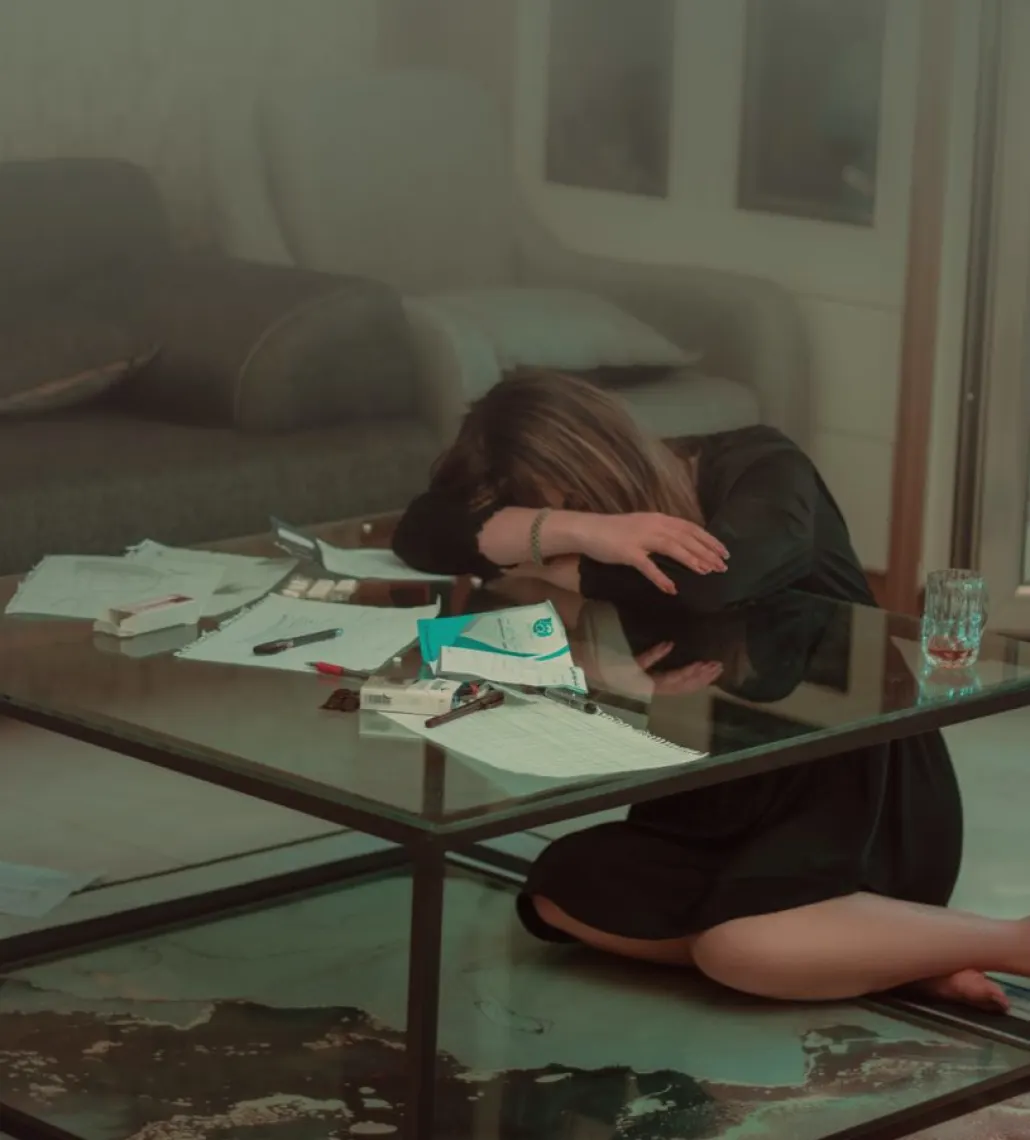
Najczęstsze pytanie uczestników modułu o długu i zobowiązaniach brzmi: co zrobić najpierw. Odpowiadam krok po kroku, prostym językiem i na przykładzie zwykłego domowego stołu.
4 min czytania
Pytanie, które słyszę na każdych zajęciach
Prawie każda grupa w module o długu i zobowiązaniach zaczyna od tego samego pytania: od czego mam zacząć, skoro umów jest kilka, a każda leży w innej szufladzie? Zadają je osoby, które nie mają kłopotu z liczeniem, tylko z poczuciem, że sprawa im się rozrasta. Zawsze odpowiadam podobnie: nie zaczynamy od spłacania, tylko od zebrania wszystkiego w jedno miejsce.
Jesienne tygodnie sprzyjają takiemu porządkowaniu. Wracamy do rytmu pracy i szkoły, rachunki za ogrzewanie dopiero nadchodzą, a w domu jest więcej czasu na papiery. W tym tekście opisuję kolejność, którą ćwiczymy na zajęciach, bez skrótów i bez obiecywania, że wszystko ułoży się w jeden wieczór.
Krok pierwszy: wszystkie umowy na jednym stole
Proszę uczestników, by przynieśli albo wydrukowali każdy dokument, z którego wynika regularna płatność: umowy ratalne, karty, limity w koncie, abonamenty, zaległe rachunki. Nie oceniamy ich jeszcze, tylko układamy obok siebie. Dopiero gdy widać całość, można zobaczyć, ile faktycznie zobowiązań mamy, a często bywa ich więcej lub mniej, niż się wydawało.
Zdarza się, że ktoś znajduje umowę, o której zapomniał, albo opłatę, której nie rozpoznaje. To normalne i właśnie dlatego ten krok jest pierwszy. Dobrze jest przy tym zapisać, gdzie dokument się znajduje, bo przy kolejnych zajęciach będziemy do niego wracać, a szukanie w ostatniej chwili zabiera niepotrzebnie energię.
- umowy ratalne i kredyty konsumenckie
- karty i limity w rachunku
- abonamenty i opłaty cykliczne
- zaległości, jeśli takie są
Krok drugi: co naprawdę jest w umowie
Umowę czytamy fragmentami, z ołówkiem. Interesuje nas kilka rzeczy: kwota, którą mamy oddać w sumie, wysokość i termin raty, okres obowiązywania oraz zapisy o opóźnieniu w płatności. Wyjaśniam, gdzie takie informacje zwykle się znajdują i jak odróżnić ważne zapisy od długich akapitów, które powtarzają się w każdym dokumencie.
Uczestnicy często zaskakują się tym, że sama rata mówi niewiele. Dopiero obok okresu spłaty i całkowitej kwoty do zwrotu widać pełny obraz. Przepisujemy te dane do prostej tabeli w arkuszu budżetowym, jedna umowa w jednym wierszu. Jeśli jakiś zapis jest niejasny, zaznaczamy go i zadajemy pytanie na zajęciach albo na konsultacji indywidualnej.
Krok trzeci: miesięczny kalendarz zobowiązań
Kiedy dane są w tabeli, rysujemy kalendarz miesiąca i zaznaczamy, którego dnia która płatność wychodzi. Często okazuje się, że trzy większe raty przypadają na pierwszy tydzień, a pensja wpływa dziesiątego. Wtedy nie trzeba od razu zmieniać budżetu, czasem wystarczy poprosić wierzyciela o przesunięcie terminu płatności, co wiele instytucji umożliwia.
Do kalendarza dopisujemy też płatności nieregularne, na przykład ubezpieczenie opłacane raz w roku. Dzięki temu nie pojawiają się w budżecie jako niespodzianka. Uczestnicy mówią, że ten prosty rysunek na kartce uspokaja ich bardziej niż najdokładniejsza analiza, bo po raz pierwszy widzą miesiąc w całości.
- zaznaczamy dzień wpływu wynagrodzenia
- zaznaczamy dni płatności rat
- dopisujemy opłaty roczne w miesiącach, w których wypadają
Krok czwarty: kolejność spłaty i rozmowa z wierzycielem
Dopiero teraz zastanawiamy się nad kolejnością. Na zajęciach nie narzucam jednej metody, pokazuję dwie: spłatę od najmniejszego zobowiązania, która daje szybkie poczucie postępu, oraz spłatę od najdroższego, która zmniejsza łączny koszt. Każdy uczestnik wybiera to, co pasuje do jego sytuacji i temperamentu, a ja pomagam policzyć, co z tego wynika.
Jeśli rata przekracza możliwości domowego budżetu, uczymy się napisać krótką, rzeczową wiadomość do wierzyciela. Opisujemy sytuację, proponujemy konkretny termin lub inną wysokość raty i prosimy o odpowiedź na piśmie. Takie rozmowy nie zawsze kończą się zmianą warunków, ale milczenie prawie nigdy nie pomaga.
Czego ten moduł nie zastąpi
Warto powiedzieć uczciwie, że zajęcia uczą porządkowania i planowania, a nie rozstrzygają sporów z wierzycielami ani nie oceniają skomplikowanych spraw prawnych. Gdy sytuacja jest trudna, wskazuję, że potrzebna jest osoba z uprawnieniami do takiej oceny, a nasz kurs może być dobrym przygotowaniem do tej rozmowy, bo uczestnik ma już uporządkowane dokumenty.
Dla wielu osób wystarczy jednak to, co opisałem wyżej. Zebrane umowy, tabela, kalendarz i plan kolejności tworzą komplet, który można pokazać partnerowi, rodzinie albo instruktorowi na konsultacji. Zaczyna się od jednej szuflady i jednej kartki, nie od wielkich postanowień.
- ćwiczymy planowanie, nie rozstrzygamy sporów
- trudne sprawy wymagają osoby z uprawnieniami
Odpowiedź na pytanie, od czego zacząć, jest prosta: od zebrania wszystkich umów w jednym miejscu, potem od spokojnego przeczytania ich i zapisania w tabeli. Reszta, czyli kalendarz, kolejność spłaty i ewentualna rozmowa z wierzycielem, wynika z tego porządku. Jeśli woli Pan lub Pani przejść ten proces w grupie albo na rozmowie indywidualnej, moduł o długu i zobowiązaniach jest do tego przygotowany.